Chi lavora da un paese all’altro riceve lo stipendio su un solo conto e paga affitto, viaggi e cene in euro oppure in una valuta locale.
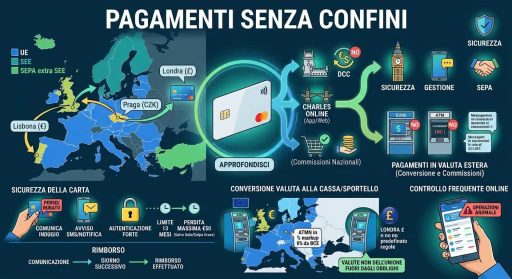
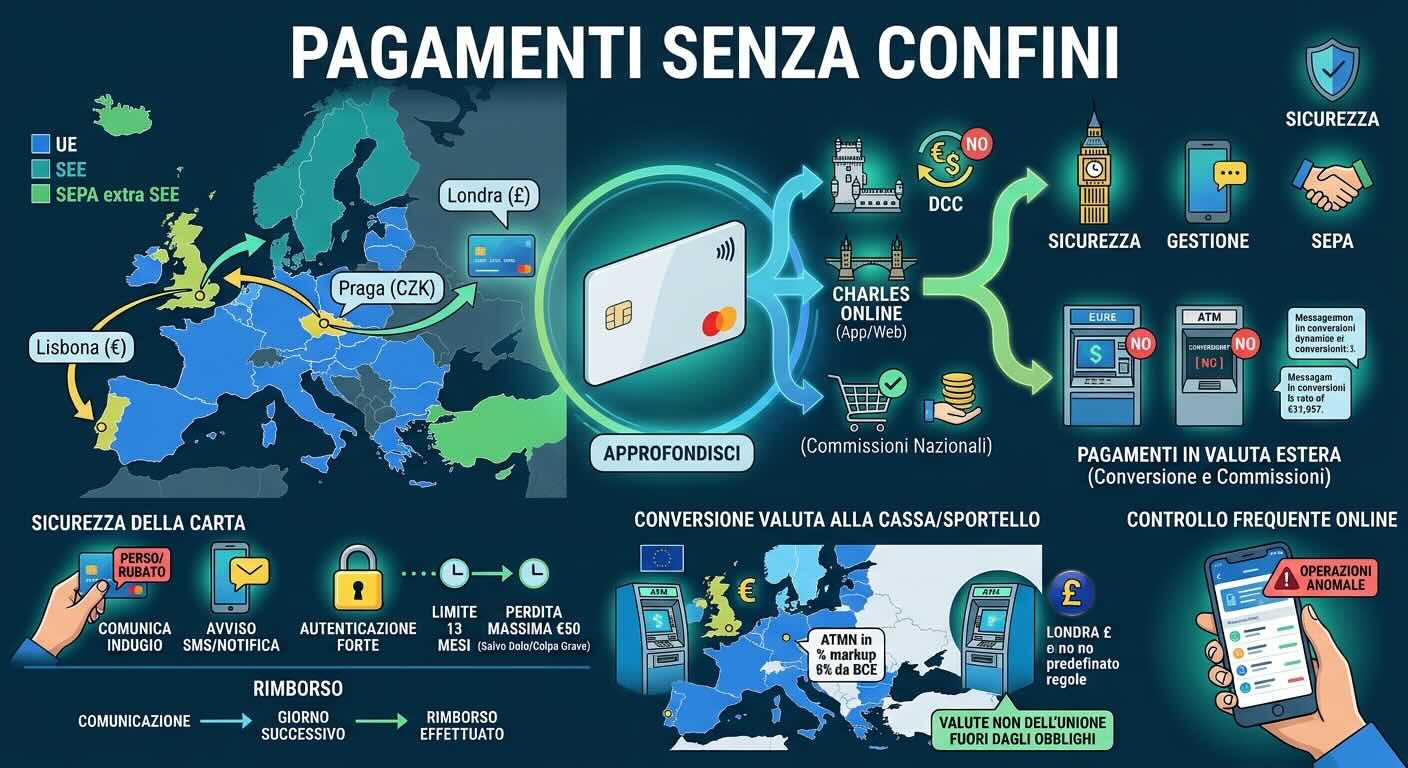
Una stessa carta di debito si usa a Lisbona in euro, a Praga in corone ceche e a Londra in sterline, con obblighi diversi per ogni pagamento.
Se la carta sparisce lontano da casa, la perdita a carico del titolare dipende dalla comunicazione al prestatore e dal modo in cui è stata custodita.
La gestione online del conto consente di controllare saldi e movimenti da qualsiasi paese, ma sono le regole sui pagamenti, sulle valute e sulla sicurezza delle carte a determinare quanto un conto risulti adatto a chi si sposta con frequenza.
Oltre l’Unione europea: i paesi dell’area SEPA
L’elenco dell’European Payments Council (EPC), nella versione 8.0 del 24 dicembre 2025, include nell’area SEPA i 27 Stati dell’Unione europea, 3 paesi dello Spazio economico europeo e 11 paesi extra SEE.
Svizzera, Regno Unito, San Marino, Città del Vaticano, Monaco e Andorra figurano fra i paesi extra SEE, che stanno nell’area senza far parte né dell’Unione né dello SEE. La normativa adottata per lo SEE, regolamento SEPA compreso, si presume pienamente applicabile, per lo stesso ente, solo ai pagamenti fra istituzioni situate nell’Unione e nello SEE. L’elenco indica quali paesi rientrano nell’area, non che ogni banca di quei paesi vi aderisca: l’adesione resta del singolo istituto.
Chi sceglie la carta giusta per viaggiare parte da dove si pagherà. Con una carta emessa in Italia, un pagamento a Vienna avviene fra istituzioni dell’Unione, mentre uno a Berna, in un paese dell’area SEPA fuori dallo SEE, esce dal perimetro in cui l’EPC presume la piena applicazione della normativa.
Dentro l’Unione i pagamenti in euro hanno le commissioni di casa
Un pagamento transfrontaliero in euro nell’Unione ha commissioni uguali a quelle che lo stesso prestatore, cioè la banca o l’istituto che gestisce il conto, applica ai corrispondenti pagamenti nazionali dello stesso valore. La parità lascia fuori le commissioni di conversione valutaria. Rientrano nella regola un pagamento con carta di debito in un albergo di Madrid e un bonifico per una stanza in affitto a Lisbona, dal proprio conto a quello del locatore, purché disposti in euro e fra prestatori situati nell’Unione.
Anche con un conto corrente online, un pagamento in euro a Madrid ha commissioni pari a quelle di uno nazionale, a differenza di uno in sterline a Londra o in franchi a Zurigo, dove la parità non si estende. Il termine di paragone resta lo stesso prestatore, e un altro istituto può applicare ai propri pagamenti nazionali commissioni diverse, anche per un pagamento dello stesso valore.
Se un bonifico disposto online richiede una conversione valutaria, in euro o in una valuta di uno Stato membro come le corone ceche, il prestatore comunica prima dell’esecuzione le spese stimate di conversione. Comunica anche l’importo totale stimato nella valuta del conto, commissioni comprese.
Convertire la valuta alla cassa o allo sportello automatico
Con la carta di debito collegata al conto, per le operazioni in euro o in una valuta di uno Stato membro la commissione di conversione si esprime come maggiorazione percentuale sugli ultimi tassi di cambio di riferimento della BCE, allo sportello automatico come alla cassa. Il pagatore la conosce prima dell’operazione. Poiché il riferimento è lo stesso per tutti, la maggiorazione di due carte diverse si confronta direttamente.
Quando si preleva o si paga in una valuta dell’Unione diversa da quella del conto, il prestatore invia un messaggio elettronico con la maggiorazione, una volta al mese per valuta. Il consumatore può rinunciarvi. Chi offre la conversione allo sportello automatico o alla cassa deve informare il pagatore che può pagare nella valuta del beneficiario e lasciare la conversione al proprio prestatore di servizi di pagamento.
Un prelievo a Praga in corone ceche e un pagamento a Budapest in fiorini ungheresi seguono queste regole, perché le due valute sono di Stati membri. Dollari e sterline restano fuori da questi obblighi, come ogni sportello situato fuori dall’Unione, anche quando la carta e il conto sono gli stessi.
Il prelievo di denaro contante fuori dall’area dell’euro avviene in valuta locale, e dalle indicazioni della Banca d’Italia risulta che ai costi del cambio possono aggiungersi commissioni per il prelievo all’estero o presso banche diverse dall’emittente.
Chi risponde se la carta sparisce in viaggio
Chi usa la carta deve rispettare i termini contrattuali, proteggere le credenziali appena le riceve e comunicare senza indugio al prestatore smarrimento, furto, appropriazione indebita o uso non autorizzato. La rettifica di un’operazione non autorizzata o non correttamente eseguita spetta solo con quella comunicazione. Il limite estremo per la comunicazione è di 13 mesi dalla data di addebito.
La perdita a carico del pagatore per l’uso indebito di una carta rubata o smarrita non supera 50 euro, fuori dai casi di frode e dalla violazione con dolo o colpa grave degli obblighi di custodia e comunicazione. Chi ha agito in modo fraudolento o ha violato quegli obblighi con dolo o colpa grave sopporta invece tutte le perdite delle operazioni non autorizzate, senza il limite dei 50 euro.
Salvo frode, il pagatore non sopporta alcuna perdita per l’uso indebito avvenuto dopo la comunicazione, né quando il prestatore non ha richiesto l’autenticazione forte, né quando lo smarrimento o la sottrazione non potevano essere notati prima del pagamento, né quando la perdita viene da dipendenti o agenti del prestatore.
Se l’utente nega di aver autorizzato un’operazione, il prestatore deve provarne autenticazione e corretta registrazione. L’uso registrato dello strumento non basta da solo a dimostrare autorizzazione, dolo o colpa grave. La guida della Banca d’Italia sui pagamenti nel commercio elettronico avverte che chi cade in truffe molto note o facilmente riconoscibili potrebbe non avere diritto al rimborso.
Il rimborso, che presuppone la comunicazione senza indugio, va eseguito al più tardi entro la fine della giornata operativa successiva a quella in cui il prestatore ne prende atto o riceve la comunicazione. Davanti a un motivato sospetto di frode il prestatore può sospenderlo, con comunicazione scritta alla Banca d’Italia, e può chiederne la restituzione se dimostra in seguito che l’operazione era autorizzata.
La denuncia alle autorità che la banca può chiedere non condiziona, nella lettura della Banca d’Italia, il diritto al rimborso di un’operazione non autorizzata se la carta è stata usata con diligenza, ma resta raccomandata in caso di furto. Davanti a una carta rubata in viaggio conviene quindi presentarla e avvisare il prestatore senza indugio, perché da quella comunicazione dipendono rettifica e rimborso.
Gestire il conto online durante gli spostamenti
Con l’internet banking e l’app è possibile accedere ai servizi del conto da computer, smartphone o tablet, disporre bonifici, pagare bollettini e consultare estratti conto e movimenti in qualunque momento. Per chi viaggia, il controllo frequente dei movimenti consente di accorgersi subito di operazioni anomale, mentre i servizi di segnalazione via SMS o notifica sulle operazioni con carta, offerti da molte banche, permettono di riconoscere tempestivamente un tentativo di uso fraudolento. È opportuno informarsi sull’esistenza e sui costi di questi servizi e attivarli prima della partenza, rispettando sempre le indicazioni di sicurezza fornite dalla banca.
Disclaimer: Questo articolo ha scopo esclusivamente informativo e non costituisce consulenza finanziaria né sollecitazione all’investimento. Alcuni contenuti o comunicati stampa possono essere forniti da terzi. Effettua sempre le tue ricerche prima di prendere decisioni finanziarie. Il sito declina ogni responsabilità per eventuali perdite o danni.
Trasparenza AI: Ai sensi delle normative vigenti in materia di trasparenza sui contenuti digitali e intelligenza artificiale (EU AI Act), si informa che la presente piattaforma integra sistemi di intelligenza artificiale nei propri processi di assistenza alla scrittura, editing e creazione grafica.