Categoria: Borsa e Finanza

  • Vivere e lavorare ovunque: perché il conto corrente online è l’alleato dei viaggiatori

    Vivere e lavorare ovunque: perché il conto corrente online è l’alleato dei viaggiatori

    Chi lavora da un paese all’altro riceve lo stipendio su un solo conto e paga affitto, viaggi e cene in euro oppure in una valuta locale.

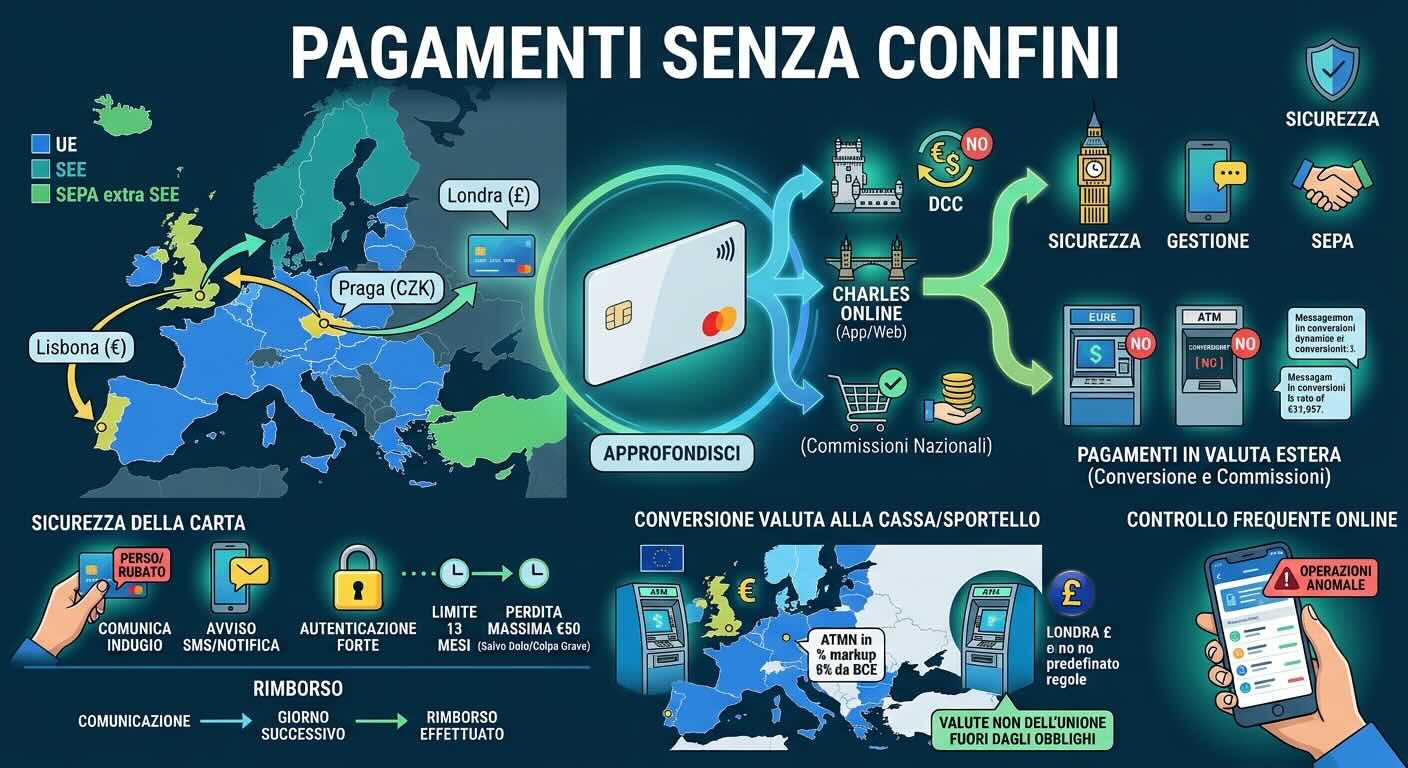
    Una stessa carta di debito si usa a Lisbona in euro, a Praga in corone ceche e a Londra in sterline, con obblighi diversi per ogni pagamento.

    Se la carta sparisce lontano da casa, la perdita a carico del titolare dipende dalla comunicazione al prestatore e dal modo in cui è stata custodita.

    La gestione online del conto consente di controllare saldi e movimenti da qualsiasi paese, ma sono le regole sui pagamenti, sulle valute e sulla sicurezza delle carte a determinare quanto un conto risulti adatto a chi si sposta con frequenza.

    Oltre l’Unione europea: i paesi dell’area SEPA

    L’elenco dell’European Payments Council (EPC), nella versione 8.0 del 24 dicembre 2025, include nell’area SEPA i 27 Stati dell’Unione europea, 3 paesi dello Spazio economico europeo e 11 paesi extra SEE.

    Svizzera, Regno Unito, San Marino, Città del Vaticano, Monaco e Andorra figurano fra i paesi extra SEE, che stanno nell’area senza far parte né dell’Unione né dello SEE. La normativa adottata per lo SEE, regolamento SEPA compreso, si presume pienamente applicabile, per lo stesso ente, solo ai pagamenti fra istituzioni situate nell’Unione e nello SEE. L’elenco indica quali paesi rientrano nell’area, non che ogni banca di quei paesi vi aderisca: l’adesione resta del singolo istituto.

    Chi sceglie la carta giusta per viaggiare parte da dove si pagherà. Con una carta emessa in Italia, un pagamento a Vienna avviene fra istituzioni dell’Unione, mentre uno a Berna, in un paese dell’area SEPA fuori dallo SEE, esce dal perimetro in cui l’EPC presume la piena applicazione della normativa.

    Dentro l’Unione i pagamenti in euro hanno le commissioni di casa

    Un pagamento transfrontaliero in euro nell’Unione ha commissioni uguali a quelle che lo stesso prestatore, cioè la banca o l’istituto che gestisce il conto, applica ai corrispondenti pagamenti nazionali dello stesso valore. La parità lascia fuori le commissioni di conversione valutaria. Rientrano nella regola un pagamento con carta di debito in un albergo di Madrid e un bonifico per una stanza in affitto a Lisbona, dal proprio conto a quello del locatore, purché disposti in euro e fra prestatori situati nell’Unione.

    Anche con un conto corrente online, un pagamento in euro a Madrid ha commissioni pari a quelle di uno nazionale, a differenza di uno in sterline a Londra o in franchi a Zurigo, dove la parità non si estende. Il termine di paragone resta lo stesso prestatore, e un altro istituto può applicare ai propri pagamenti nazionali commissioni diverse, anche per un pagamento dello stesso valore.

    Se un bonifico disposto online richiede una conversione valutaria, in euro o in una valuta di uno Stato membro come le corone ceche, il prestatore comunica prima dell’esecuzione le spese stimate di conversione. Comunica anche l’importo totale stimato nella valuta del conto, commissioni comprese.

    Convertire la valuta alla cassa o allo sportello automatico

    Con la carta di debito collegata al conto, per le operazioni in euro o in una valuta di uno Stato membro la commissione di conversione si esprime come maggiorazione percentuale sugli ultimi tassi di cambio di riferimento della BCE, allo sportello automatico come alla cassa. Il pagatore la conosce prima dell’operazione. Poiché il riferimento è lo stesso per tutti, la maggiorazione di due carte diverse si confronta direttamente.

    Quando si preleva o si paga in una valuta dell’Unione diversa da quella del conto, il prestatore invia un messaggio elettronico con la maggiorazione, una volta al mese per valuta. Il consumatore può rinunciarvi. Chi offre la conversione allo sportello automatico o alla cassa deve informare il pagatore che può pagare nella valuta del beneficiario e lasciare la conversione al proprio prestatore di servizi di pagamento.

    Un prelievo a Praga in corone ceche e un pagamento a Budapest in fiorini ungheresi seguono queste regole, perché le due valute sono di Stati membri. Dollari e sterline restano fuori da questi obblighi, come ogni sportello situato fuori dall’Unione, anche quando la carta e il conto sono gli stessi. 

    Il prelievo di denaro contante fuori dall’area dell’euro avviene in valuta locale, e dalle indicazioni della Banca d’Italia risulta che ai costi del cambio possono aggiungersi commissioni per il prelievo all’estero o presso banche diverse dall’emittente.

    Chi risponde se la carta sparisce in viaggio

    Chi usa la carta deve rispettare i termini contrattuali, proteggere le credenziali appena le riceve e comunicare senza indugio al prestatore smarrimento, furto, appropriazione indebita o uso non autorizzato. La rettifica di un’operazione non autorizzata o non correttamente eseguita spetta solo con quella comunicazione. Il limite estremo per la comunicazione è di 13 mesi dalla data di addebito.

    La perdita a carico del pagatore per l’uso indebito di una carta rubata o smarrita non supera 50 euro, fuori dai casi di frode e dalla violazione con dolo o colpa grave degli obblighi di custodia e comunicazione. Chi ha agito in modo fraudolento o ha violato quegli obblighi con dolo o colpa grave sopporta invece tutte le perdite delle operazioni non autorizzate, senza il limite dei 50 euro.

    Salvo frode, il pagatore non sopporta alcuna perdita per l’uso indebito avvenuto dopo la comunicazione, né quando il prestatore non ha richiesto l’autenticazione forte, né quando lo smarrimento o la sottrazione non potevano essere notati prima del pagamento, né quando la perdita viene da dipendenti o agenti del prestatore.

    Se l’utente nega di aver autorizzato un’operazione, il prestatore deve provarne autenticazione e corretta registrazione. L’uso registrato dello strumento non basta da solo a dimostrare autorizzazione, dolo o colpa grave. La guida della Banca d’Italia sui pagamenti nel commercio elettronico avverte che chi cade in truffe molto note o facilmente riconoscibili potrebbe non avere diritto al rimborso.

    Il rimborso, che presuppone la comunicazione senza indugio, va eseguito al più tardi entro la fine della giornata operativa successiva a quella in cui il prestatore ne prende atto o riceve la comunicazione. Davanti a un motivato sospetto di frode il prestatore può sospenderlo, con comunicazione scritta alla Banca d’Italia, e può chiederne la restituzione se dimostra in seguito che l’operazione era autorizzata.

    La denuncia alle autorità che la banca può chiedere non condiziona, nella lettura della Banca d’Italia, il diritto al rimborso di un’operazione non autorizzata se la carta è stata usata con diligenza, ma resta raccomandata in caso di furto. Davanti a una carta rubata in viaggio conviene quindi presentarla e avvisare il prestatore senza indugio, perché da quella comunicazione dipendono rettifica e rimborso.

    Gestire il conto online durante gli spostamenti

    Con l’internet banking e l’app è possibile accedere ai servizi del conto da computer, smartphone o tablet, disporre bonifici, pagare bollettini e consultare estratti conto e movimenti in qualunque momento. Per chi viaggia, il controllo frequente dei movimenti consente di accorgersi subito di operazioni anomale, mentre i servizi di segnalazione via SMS o notifica sulle operazioni con carta, offerti da molte banche, permettono di riconoscere tempestivamente un tentativo di uso fraudolento. È opportuno informarsi sull’esistenza e sui costi di questi servizi e attivarli prima della partenza, rispettando sempre le indicazioni di sicurezza fornite dalla banca.
  • Caso Amazon: dalla frode contestata da 3 miliardi all’accordo da 511 milioni

    Caso Amazon: dalla frode contestata da 3 miliardi all’accordo da 511 milioni

    La vicenda che ha coinvolto Amazon e il fisco italiano rappresenta uno dei casi più significativi degli ultimi anni nel panorama delle controversie fiscali tra multinazionali e autorità nazionali. La Procura di Milano aveva contestato al colosso dell’e-commerce una frode fiscale da 1,2 miliardi di euro, legata all’evasione dell’IVA dovuta dai venditori cinesi che operano attraverso il marketplace della piattaforma. Considerando sanzioni e interessi, il totale reclamato si avvicinava ai 3 miliardi di euro.

    L’indagine si è concentrata sulle presunte condotte illecite realizzate tra il 2019 e il 2020, portando i pubblici ministeri a indagare tre manager del gruppo per il reato di dichiarazione fraudolenta. Un’accusa grave che avrebbe potuto avere conseguenze significative sia per l’azienda che per i dirigenti coinvolti.

    Il nodo dell’algoritmo e gli obblighi fiscali

    Gli inquirenti milanesi hanno puntato l’attenzione su un aspetto tecnico centrale: l’algoritmo predittivo utilizzato da Amazon per la gestione del marketplace. Secondo le accuse, questo sistema non terrebbe adeguatamente in considerazione gli obblighi tributari che gravano su chi vende sul marketplace italiano merce proveniente da venditori extraeuropei, in particolare cinesi. Il decreto legge 34 del 2019 aveva infatti introdotto precisi obblighi fiscali per le piattaforme digitali che facilitano le vendite a distanza all’interno dell’Unione europea.

    La normativa stabilisce che il soggetto passivo diventa debitore d’imposta quando non trasmette, o trasmette in modo incompleto, una serie di informazioni sui fornitori. Tra questi dati figurano il numero totale delle unità vendute in Italia, l’ammontare complessivo dei prezzi di vendita e il prezzo medio di vendita. Dal giugno 2021 l’Italia ha poi adottato la direttiva europea 2017/2455 sull’IVA per le vendite a distanza.

    L’accordo e il ruolo del Ministero dell’Economia

    La svolta è arrivata con un accordo che ha visto protagonista non solo l’Agenzia delle Entrate ma, secondo quanto rivelato dal Corriere della Sera, anche il viceministro dell’Economia Maurizio Leo. A settembre si è tenuta in Procura una riunione a cui ha partecipato irritualmente lo stesso viceministro, insieme al direttore dell’Agenzia Vincenzo Carbone. In quella sede, l’Agenzia ha argomentato di ritenere sufficiente un versamento inferiore rispetto alle ipotesi dei pm.

    Il risultato finale è stato un accordo da 511 milioni di euro, che permette ad Amazon di chiudere le contestazioni fiscali pur lasciando aperta la possibilità di ulteriori sviluppi sul fronte giudiziario. A questa cifra si aggiungono i circa 180 milioni già versati da Amazon Logistica e Amazon Italia Transport per una diversa contestazione emersa nell’indagine sui serbatoi di manodopera.

    La reazione di Amazon e le prospettive future

    Amazon ha accolto l’accordo come espressione del suo impegno a collaborare costruttivamente con le autorità italiane, annunciando però che si difenderà con determinazione in un eventuale procedimento penale. L’azienda ha rivendicato il proprio ruolo di importante contribuente e investitore nel Paese, citando oltre 25 miliardi di euro investiti in 15 anni e più di 19.000 dipendenti diretti.

    Non sono mancate però le critiche al sistema italiano. Amazon ha parlato di contesti normativi imprevedibili, sanzioni sproporzionate e procedimenti legali prolungati che, a suo dire, incidono negativamente sull’attrattività dell’Italia come destinazione di investimento. Parole che sollevano interrogativi sul delicato equilibrio tra il diritto degli Stati a riscuotere le imposte dovute e la necessità di mantenere un ambiente favorevole agli investimenti esteri.

    🔹 Prova eToro ora: il broker regolamentato permette di investire in azioni e altri strumenti finanziari in un’unica interfaccia semplice e intuitiva. Perfetto per chi vuole investire anche con pochi euro, seguendo i trader più esperti!

  • Poste Italiane accelera su TIM: in arrivo nuova acquisizione azionaria

    Poste Italiane accelera su TIM: in arrivo nuova acquisizione azionaria

    Il principale azionista di TIM si preparerebbe a rafforzare ulteriormente la propria presenza nel capitale dell’operatore telefonico. Secondo indiscrezioni di mercato, sarebbe in fase avanzata di valutazione l’acquisto di un’ulteriore quota azionaria che porterebbe Poste Italiane ben oltre la soglia attualmente detenuta del 24,8%.

    Il pacchetto oggetto della potenziale transazione è attualmente nelle mani di Vivendi e rappresenta il 2,5% del capitale sociale. L’esborso necessario per completare l’operazione si attesterebbe intorno ai 200 milioni di euro, una cifra non particolarmente elevata ma strategicamente significativa per ridisegnare gli equilibri di controllo nella società.

    Soglie critiche e strumenti normativi disponibili

    L’acquisizione porterebbe la partecipazione complessiva della società postale al 27,31%, oltrepassando quindi la soglia del 25% che tradizionalmente attiva meccanismi di tutela per gli azionisti di minoranza. La situazione richiederebbe normalmente il lancio di un’offerta pubblica di acquisto rivolta a tutti gli azionisti.

    Tuttavia, il quadro regolamentare italiano offre soluzioni per gestire situazioni transitorie di questo tipo. Il regolamento Emittenti prevede all’articolo 49 un’esenzione dall’obbligo di OPA per superamenti temporanei, purché la situazione venga riportata sotto la soglia critica entro dodici mesi. Una simile disposizione consentirebbe a Poste Italiane di procedere con l’acquisizione senza dover immediatamente lanciare un’offerta totalitaria sul mercato.

    Riforme legislative all’orizzonte

    Il sistema normativo che regola le operazioni straordinarie sui mercati finanziari italiani è attualmente oggetto di revisione parlamentare. Un decreto legislativo in discussione introdurrebbe modifiche sostanziali al Testo Unico della Finanza, tra cui spicca l’innalzamento delle soglie che fanno scattare gli obblighi più stringenti per gli acquirenti.

    La proposta prevede di portare dal 25% al 30% il limite oltre il quale diventa obbligatorio lanciare un’OPA totalitaria. Si tratta di un cambiamento significativo che, se approvato, renderebbe più semplice per investitori strategici come Poste Italiane consolidare partecipazioni rilevanti senza dover ricorrere necessariamente a offerte pubbliche. Il timing dell’operazione su TIM appare quindi allineato con un contesto normativo potenzialmente favorevole.

    L’incognita della conversione azionaria

    Un elemento da non sottovalutare nell’analisi dell’operazione riguarda la particolare struttura del capitale di TIM. L’eventuale conversione delle azioni di risparmio in titoli ordinari rappresenta una variabile che potrebbe alterare i calcoli percentuali finali.

    Le azioni di risparmio sono strumenti finanziari che possono essere convertiti in azioni ordinarie con pieni diritti di voto. Qualora questa conversione avvenisse, il numero totale di azioni aumenterebbe, determinando una diluizione proporzionale di tutte le partecipazioni esistenti. La quota effettiva di Poste Italiane dopo l’acquisizione potrebbe quindi risultare inferiore al 27,31% teorico, a seconda dell’evoluzione di questo aspetto tecnico della struttura societaria dell’operatore telefonico.

    🔹 Prova eToro ora: il broker regolamentato permette di investire in azioni e altri strumenti finanziari in un’unica interfaccia semplice e intuitiva. Perfetto per chi vuole investire anche con pochi euro, seguendo i trader più esperti!

  • Mediaset contro Perplexity AI: quando l’intelligenza artificiale incontra i diritti d’autore

    Mediaset contro Perplexity AI: quando l’intelligenza artificiale incontra i diritti d’autore

    Una controversia giudiziaria di portata innovativa sta per aprirsi nelle aule del Tribunale Civile di Roma. Protagoniste sono due realtà del gruppo Mfe-Mediaset, Reti Televisive Italiane e Medusa Film, che hanno scelto di sfidare legalmente Perplexity AI Inc., società statunitense attiva nel campo dell’intelligenza artificiale generativa. L’iniziativa rappresenta un momento storico per il sistema giuridico italiano, chiamato per la prima volta a pronunciarsi su questioni di copyright nell’ambito dell’AI.

    Un caso pionieristico nel panorama italiano

    La rilevanza di questa azione legale trascende i confini della singola controversia. Il ricorso presentato costituisce il primo tentativo in Italia di affrontare giudizialmente le violazioni del diritto d’autore connesse all’utilizzo dell’intelligenza artificiale. Il gruppo Mediaset assume quindi un ruolo di precursore, portando all’attenzione dei tribunali italiani problematiche che fino ad oggi erano rimaste confinate al dibattito teorico o alle aule giudiziarie di altri Paesi. La sentenza che ne scaturirà potrebbe diventare un riferimento fondamentale per casi futuri.

    L’utilizzo contestato dei materiali protetti

    Il cuore della disputa risiede nell’accusa di appropriazione illegittima di opere audiovisive. Secondo la ricostruzione di Rti e Medusa Film, Perplexity AI avrebbe impiegato senza alcun consenso un vasto patrimonio di contenuti cinematografici e televisivi di loro proprietà per sviluppare e migliorare le prestazioni dei propri sistemi basati sull’intelligenza artificiale. Tale comportamento configurerebbe, nella prospettiva delle società ricorrenti, una lesione diretta non soltanto del diritto d’autore in senso stretto, ma anche dell’insieme delle tutele giuridiche che proteggono chi investe risorse nella creazione di contenuti originali.

    Le domande giudiziali presentate

    Il contenuto del ricorso articola una serie di richieste specifiche rivolte all’autorità giudiziaria. Le società del gruppo Mfe-Mediaset ambiscono a ottenere un riconoscimento ufficiale dell’illiceità delle condotte contestate, insieme a un provvedimento che blocchi definitivamente ogni forma di utilizzo futuro non autorizzato dei materiali di loro pertinenza. A ciò si aggiunge la richiesta di un risarcimento economico calibrato sul danno effettivamente patito.

    Un aspetto particolarmente incisivo della strategia legale concerne le misure coercitive. Il ricorso prevede l’imposizione di penalità economiche da calcolarsi su base quotidiana qualora Perplexity AI dovesse persistere nelle condotte ritenute illecite anche successivamente a un’eventuale pronuncia giudiziale contraria. Questa previsione mira a rafforzare l’efficacia della tutela giurisdizionale, trasformando il rispetto della sentenza da obbligo formale a necessità economica.

    Ripercussioni sul settore tecnologico

    La vicenda pone sotto la lente questioni di ampia portata sul dialogo tra innovazione e legalità. Il conflitto tra chi produce contenuti creativi e chi sviluppa tecnologie di intelligenza artificiale rappresenta uno dei nodi critici dell’attuale transizione digitale. La decisione del tribunale romano potrebbe avere effetti a catena sulle pratiche operative delle aziende tecnologiche, costringendole a ripensare le modalità di raccolta e utilizzo dei dati necessari per l’addestramento dei modelli di AI, con possibili ricadute su costi, tempistiche e trasparenza delle operazioni.

    🔹 Prova eToro ora: il broker regolamentato permette di investire in azioni e altri strumenti finanziari in un’unica interfaccia semplice e intuitiva. Perfetto per chi vuole investire anche con pochi euro, seguendo i trader più esperti!

  • Bending Spoons acquisisce Eventbrite: operazione da mezzo miliardo di dollari

    Bending Spoons acquisisce Eventbrite: operazione da mezzo miliardo di dollari

    L’industria tecnologica europea continua a espandersi con acquisizioni strategiche di alto profilo. Bending Spoons ha raggiunto un accordo definitivo per l’acquisizione di Eventbrite, la piattaforma leader mondiale per la gestione e vendita di biglietti per eventi dal vivo, in una transazione interamente in contanti valutata circa 500 milioni di dollari. L’operazione segna un momento significativo per il settore tech italiano, consolidando la posizione di Bending Spoons come uno dei principali attori nell’acquisizione di marchi digitali globali.

    I dettagli finanziari dell’operazione

    La struttura finanziaria dell’accordo prevede un corrispettivo di 4,50 dollari per ciascuna azione Eventbrite, per un premio dell’82% rispetto alla media ponderata del valore delle azioni calcolata sui 60 giorni di negoziazione precedenti la fine di novembre 2025.

    La transazione, che ha ricevuto l’approvazione unanime del consiglio di amministrazione di Eventbrite, dovrà superare le consuete verifiche normative e ottenere il consenso degli azionisti prima di poter essere finalizzata. Il closing è previsto entro la prima metà del 2026, dopo il quale Eventbrite cesserà di essere una società quotata in borsa per diventare un’entità privata.

    La visione strategica di Bending Spoons

    Luca Ferrari, amministratore delegato e cofondatore di Bending Spoons, ha illustrato una roadmap ambiziosa per il futuro della piattaforma acquisita. Lo sviluppo di funzionalità innovative basate sull’intelligenza artificiale rappresenta uno degli obiettivi primari dell’integrazione, con particolare attenzione alla semplificazione della creazione di eventi.

    L’azienda italiana intende inoltre implementare un sistema di messaggistica dedicato per migliorare la comunicazione tra organizzatori e partecipanti, potenziare gli strumenti di ricerca della piattaforma e creare un marketplace per la rivendita legittima di biglietti sul mercato secondario. Ferrari ha sottolineato l’impegno di lungo termine dell’azienda nel far crescere Eventbrite attraverso investimenti significativi.

    Il contesto di crescita di Bending Spoons

    L’acquisizione di Eventbrite si inserisce in una strategia di espansione aggressiva che ha caratterizzato gli ultimi mesi dell’azienda milanese. Il portafoglio di Bending Spoons si arricchisce di un altro brand di rilevanza globale, dopo l’annuncio recente dell’accordo per l’acquisizione di AOL e la conclusione dell’operazione da 1,38 miliardi di dollari per Vimeo. La sequenza di acquisizioni dimostra la capacità finanziaria e la visione strategica dell’azienda italiana nel consolidare asset digitali maturi con ampie basi di utenti, trasformandoli attraverso l’innovazione tecnologica e investimenti mirati.

    Le prospettive per il mercato degli eventi dal vivo

    Julia Hartz, cofondatrice e presidente esecutivo di Eventbrite, ha evidenziato l’importanza crescente delle esperienze condivise nel mondo fisico. La combinazione tra la piattaforma consolidata di Eventbrite e le risorse innovative di Bending Spoons potrebbe accelerare significativamente lo sviluppo di nuove funzionalità per organizzatori ed partecipanti.

    Il settore degli eventi dal vivo, dopo le trasformazioni degli ultimi anni, si trova in una fase di rinnovamento tecnologico in cui l’integrazione di strumenti digitali avanzati può fare la differenza nella creazione e promozione di esperienze memorabili. L’operazione rappresenta quindi un’opportunità per ridefinire gli standard del settore attraverso l’innovazione continua.

  • Azioni Saipem: come investire dopo l’ultima mossa di Goldman Sachs

    Azioni Saipem: come investire dopo l’ultima mossa di Goldman Sachs

    Goldman Sachs ha consolidato una posizione rilevante in Saipem, raggiungendo una partecipazione potenziale che supera la soglia del 5% del capitale sociale. L’operazione, formalizzata nelle ultime settimane di novembre secondo le comunicazioni alla Consob, è un segnale di crescente fiducia da parte degli investitori istituzionali internazionali verso il gruppo italiano attivo nel settore dell’ingegneria e dei servizi energetici.

    La struttura dell’investimento messo in campo dalla banca americana rivela una strategia articolata. L’esposizione complessiva si costruisce attraverso un mix diversificato di strumenti finanziari che spaziano dalle azioni ordinarie ai derivati, passando per obbligazioni convertibili e contratti a termine. Un’architettura complessa consente alla Goldman Sachs di mantenere elevata flessibilità operativa, potendo modulare rapidamente l’esposizione al rischio in base all’evoluzione del mercato e delle prospettive industriali della società.

    La composizione tecnica dell’investimento

    L’analisi dettagliata della posizione rivela che solo una frazione minoritaria è costituita da azioni con diritti di voto diretti, mentre la parte preponderante si articola attraverso strumenti derivati e titoli in prestito. Una configurazione che testimonia un approccio tattico-strategico che bilancia l’esposizione di breve termine con elementi di visione di lungo periodo.

    Particolarmente significativa risulta la presenza di contratti derivati con scadenze estremamente diluite nel tempo, alcuni dei quali si protraggono fino al 2035. L’elemento suggerisce che l’interesse della banca americana verso Saipem non si limita a dinamiche speculative di brevissimo respiro, ma incorpora una valutazione positiva sulle prospettive industriali e finanziarie del gruppo su un orizzonte temporale esteso.

    La componente derivativa include opzioni, contratti future e swap con diverse matrici temporali, configurando uno strumento di gestione del rischio particolarmente elaborato.

    Le implicazioni per gli azionisti e il mercato

    L’attenzione di un operatore istituzionale di caratura globale come Goldman Sachs rappresenta un elemento catalizzatore per la percezione del titolo presso la comunità finanziaria. Storicamente, quando grandi banche d’investimento costruiscono posizioni significative su società quotate, ciò tende a generare un effetto traino sul sentiment degli altri investitori, alimentando aspettative di rivalutazione.

    Dal punto di vista delle dinamiche di mercato, la presenza di scadenze concentrate nel breve termine potrebbe determinare momenti di volatilità tattica nelle prossime settimane.

    Tuttavia, la componente con orizzonti temporali estesi segnala una convinzione strutturale sulle capacità del management di consolidare i risultati operativi e rafforzare i fondamentali patrimoniali. Gli investitori dovranno monitorare attentamente l’evoluzione di questa partecipazione, che potrebbe fungere da barometro delle aspettative istituzionali sul settore energetico e sulle strategie di transizione in cui Saipem è coinvolta.

    Il quadro tecnico del titolo in Borsa

    Sul fronte dell’andamento borsistico, le quotazioni hanno recentemente registrato un recupero significativo, riportandosi sui livelli massimi dell’ultimo mese intorno ai 2,39 euro. Questo movimento rialzista ha consentito al titolo di mettere a segno una progressione del 2% su base settimanale e del 4,5% nell’arco mensile, invertendo parzialmente la dinamica negativa che ha caratterizzato gran parte dell’anno.

    Nonostante il recupero recente, permane un deprezzamento di oltre il 10% da inizio anno, configurando una situazione di potenziale sottovalutazione che potrebbe alimentare ulteriori acquisti. L’aspetto tecnico evidenzia come il superamento stabile dei massimi mensili potrebbe innescare un movimento rialzista più strutturato, con un primo obiettivo tecnico collocabile nell’area dei 2,5 euro. Al contrario, una perdita del supporto identificato intorno ai 2,3 euro rischierebbe di riattivare pressioni ribassiste e compromettere la fase di recupero in corso.

    Il consenso degli analisti sul potenziale di crescita

    La comunità degli analisti finanziari esprime una visione decisamente favorevole sulle prospettive di Saipem, con una netta prevalenza di raccomandazioni orientate all’acquisto. Su un totale di quattordici valutazioni recenti, dieci indicano esplicitamente di comprare il titolo, mentre altre quattro suggeriscono di accumulare posizioni gradualmente. Questa convergenza di giudizi positivi rappresenta un elemento di sostegno alla tesi rialzista.

    Ancora più rilevante appare il target price medio individuato dagli esperti del settore, che si posiziona intorno ai 3,08 euro. Tale valutazione implica un potenziale di apprezzamento superiore al 30% rispetto ai livelli attuali, configurando uno scenario estremamente interessante per gli investitori orientati al medio termine. Alcune valutazioni particolarmente ottimistiche, come quella rilasciata da Intesa Sanpaolo a novembre con target a 3,3 euro e conferma del rating buy, suggeriscono margini di upside ancora più generosi qualora il gruppo riuscisse a capitalizzare pienamente le opportunità industriali nel settore dell’energia e delle infrastrutture offshore.

    🔹 Prova eToro ora: il broker regolamentato permette di investire in azioni e altri strumenti finanziari in un’unica interfaccia semplice e intuitiva. Perfetto per chi vuole investire anche con pochi euro, seguendo i trader più esperti!

  • Previsioni Azioni Generali: cosa dicono gli analisti oggi

    Previsioni Azioni Generali: cosa dicono gli analisti oggi

    La giornata di contrattazioni per le azioni Generali si è chiusa senza particolari scossoni, con il titolo che ha mantenuto sostanzialmente invariate le posizioni rispetto alla seduta precedente. Il Leone di Trieste scambia sopra la soglia dei 34 euro, confermando quel modesto guadagno del 3% che caratterizza la performance mensile. Osservando l’andamento delle ultime settimane, emerge chiaramente come il colosso assicuativo abbia deciso di procedere con maggiore cautela rispetto ai mesi passati. Questo approccio più misurato non compromette minimamente l’eccellente risultato conseguito nell’arco dell’intero anno: Generali si conferma tra i migliori titoli del 2025 con un rialzo del 24%.

    Le prospettive secondo gli esperti: visioni contrastanti

    Il recente rallentamento del titolo, inserito nel contesto di un importante trend rialzista partito a gennaio, potrebbe far sorgere qualche dubbio sulla capacità di Generali di proseguire la sua corsa. Non ci sarebbe nulla di anomalo se anche il Leone dovesse tirare il freno, dato che risulta fisiologico per una società a lungo sotto i riflettori del mercato attraversare fasi di consolidamento. Tuttavia, analizzando gli ultimi aggiornamenti forniti da JP Morgan e Intesa Sanpaolo, questo scenario di arresto non sembra profilarsi all’orizzonte. Entrambe le case d’investimento mantengono infatti una visione decisamente ottimistica sul futuro del titolo.

    Rating e target price: cosa dicono JP Morgan e Intesa Sanpaolo

    Sia la banca americana che quella italiana hanno riconfermato la raccomandazione di acquisto sulle azioni Generali. Il titolo rimane quindi appetibile per gli investitori nonostante l’importante apprezzamento registrato dall’inizio dell’anno.

    Le divergenze emergono invece sul fronte delle valutazioni di prezzo. JP Morgan identifica un obiettivo di 40 euro per azione, mentre Intesa Sanpaolo si attesta su una stima più conservativa di 37,1 euro. Considerando le quotazioni attuali della compagnia triestina, risulta evidente come la valutazione americana implichi un margine di crescita superiore rispetto a quella italiana.

    Il consensus degli analisti: scenario più cauto

    Due giudizi positivi potrebbero indurre a pensare che l’ottimismo rappresenti l’orientamento prevalente tra gli osservatori del mercato. La realtà dei fatti racconta però una storia differente.

    Su un totale di quattordici analisti che seguono attivamente il titolo, il giudizio medio risulta essere neutrale, con una raccomandazione di mantenimento in portafoglio. Soltanto tre esperti consigliano l’acquisto, mentre uno addirittura suggerisce di alleggerire le posizioni.

    Il dato forse più significativo riguarda il target price medio, che si colloca a 33,6 euro: un valore inferiore non solo alle stime di Intesa Sanpaolo e JP Morgan, ma soprattutto al prezzo corrente del titolo. Una situazione che suggerisce che, secondo la maggioranza degli analisti, lo spazio per ulteriori apprezzamenti risulti ormai limitato.

    Barclays ed Equita: valutazioni più prudenti

    Nelle prime settimane di novembre, anche Barclays ed Equita hanno espresso le loro valutazioni sulle prospettive del gruppo assicurativo. La banca britannica adotta una posizione particolarmente cauta, attribuendo al Leone un giudizio di sottopeso e fissando il prezzo obiettivo a soli 27 euro, molto al di sotto delle quotazioni attuali e praticamente azzerando ogni possibilità di guadagno.

    La società di intermediazione milanese si colloca invece su posizioni più equilibrate, mantenendo la raccomandazione neutrale con un target di 35,5 euro, leggermente superiore ai valori di mercato.

    Il programma di buyback prosegue

    Sul fronte delle notizie societarie, l’unico elemento di rilievo riguarda l’avanzamento del programma di riacquisto di azioni proprie. L’operazione, avviata nel mese di agosto in seguito alla delibera assembleare dello scorso aprile, ha visto l’esecuzione di acquisti significativi sul mercato italiano.

    Tra il 17 e il 21 novembre, Generali ha acquisito oltre un milione di azioni proprie al prezzo medio ponderato di circa 33 euro, per un esborso complessivo superiore ai 34 milioni di euro. Le transazioni sono state gestite quotidianamente attraverso l’intermediario designato, rispettando pienamente i parametri operativi stabiliti.

    Gli effetti sul capitale sociale

    Con questa nuova tranche di acquisti, il gruppo ha portato il totale delle azioni proprie detenute a oltre 45,6 milioni di unità, rappresentanti quasi il 3% del capitale sociale. L’obiettivo dichiarato del buyback rimane l’annullamento dei titoli acquistati, una strategia finalizzata a ottimizzare la remunerazione degli azionisti nel medio termine attraverso la riduzione del numero di azioni in circolazione.

    La strategia finanziaria del gruppo

    L’intensificazione del programma di riacquisto si inserisce perfettamente all’interno di una strategia finanziaria più ampia, caratterizzata da rigore nella gestione del capitale e attenzione alla liquidità disponibile. Il gruppo assicurativo, tra i principali operatori mondiali del settore, rafforza la propria posizione competitiva grazie a una presenza capillare in oltre cinquanta paesi e a una notevole capacità nella gestione degli asset.

    I risultati del 2024 testimoniano la solidità dell’operatività: premi raccolti per 95,2 miliardi di euro e ben 863 miliardi di asset gestiti confermano la tenuta del business assicurativo e delle attività di asset management. La trasformazione digitale, l’articolazione dei canali distributivi e l’integrazione della sostenibilità nelle scelte strategiche costituiscono gli elementi portanti del modello aziendale del gruppo.

    🔹 Prova eToro ora: il broker regolamentato permette di investire in azioni e altri strumenti finanziari in un’unica interfaccia semplice e intuitiva. Perfetto per chi vuole investire anche con pochi euro, seguendo i trader più esperti!

  • Azioni Target: trimestre difficile e nuove sfide per il futuro della catena retail | Risultati e previsioni

    Azioni Target: trimestre difficile e nuove sfide per il futuro della catena retail | Risultati e previsioni

    Il colosso della grande distribuzione americana Target ha chiuso il terzo trimestre con risultati che evidenziano persistenti difficoltà nel riportare i consumatori nei punti vendita fisici.

    I dati mostrano una contrazione delle vendite comparabili del 2,7%, accompagnata da un calo del traffico clienti nei negozi del 2,2%. Particolarmente significativa è la flessione delle vendite nei punti vendita fisici, scese del 3,8%, mentre il canale digitale ha registrato una crescita più modesta del 2,4%, ben lontana dai ritmi sostenuti dell’anno precedente.

    Sul fronte della redditività, l’utile per azione rettificato si è attestato a 1,78 dollari, superando di poco le previsioni degli analisti.

    Tuttavia, questo risultato non deriva da un miglioramento della marginalità operativa, bensì da un’attenta gestione delle spese generali e dei costi amministrativi. Il margine operativo ha infatti subito una compressione significativa, passando dal 4,6% al 3,8%, mentre il risultato operativo ha registrato una contrazione del 19% rispetto allo stesso periodo dell’anno precedente.

    Debolezza della domanda nelle categorie chiave

    L’analisi delle performance per categoria merceologica rivela un quadro frammentato. Le categorie discrezionali, tradizionalmente punto di forza del posizionamento di Target, continuano a soffrire in un contesto di domanda consumatori ancora fragile. Al contrario, i settori Food & Beverage e Hardlines mantengono un andamento positivo, suggerendo uno spostamento delle preferenze d’acquisto verso beni di prima necessità e prodotti per la casa.

    Particolarmente deludente è stata la stagione del back-to-school, periodo tradizionalmente importante per il retailer. Questa performance ha sollevato interrogativi sulla capacità dell’azienda di raggiungere gli obiettivi previsti per il quarto trimestre, nonostante la guidance già prudente che prevede comunque un calo delle vendite a una sola cifra. La difficoltà nel catalizzare la spesa discrezionale dei consumatori rappresenta una sfida strutturale che richiederà interventi strategici significativi.

    Pressione competitiva e nuove sfide per il periodo festivo

    Il contesto competitivo si fa sempre più complesso per Target. Walmart sta guadagnando quote di mercato nelle categorie merceologiche storicamente presidiate dal competitor, sfruttando il proprio posizionamento di prezzo più aggressivo. L’intensificazione della pressione promozionale durante il periodo festivo rappresenta un’ulteriore minaccia per i margini, già sotto pressione. La necessità di mantenere la competitività sui prezzi durante la stagione più importante dell’anno potrebbe infatti erodere ulteriormente la redditività operativa.

    Gli analisti osservano che il retailer si trova in una posizione delicata: da un lato deve stimolare la domanda attraverso iniziative promozionali, dall’altro deve preservare la marginalità in un momento in cui i costi operativi restano elevati. Questo equilibrio diventa ancora più difficile in un ambiente dove i consumatori mostrano una crescente sensibilità al prezzo e una maggiore propensione a confrontare le offerte tra diversi operatori.

    Transizione alla guida: le aspettative per il nuovo CEO

    L’attenzione degli investitori si concentra ora sulla transizione manageriale ai vertici dell’azienda. Michael Fiddelke, che assumerà la carica di CEO all’inizio del 2026, erediterà una situazione complessa che richiederà decisioni strategiche decisive sul difficile bilanciamento tra crescita delle vendite e protezione della redditività. Il nuovo leader dovrà affrontare simultaneamente diverse priorità: il riposizionamento competitivo sui prezzi, l’ottimizzazione dell’assortimento merceologico, la rivitalizzazione della rete di punti vendita e il potenziamento delle competenze tecnologiche.

    Particolare attenzione dovrà essere dedicata alla supply chain e alla gestione della forza lavoro, due elementi critici per migliorare l’efficienza operativa. La capacità di accelerare su questi fronti, mantenendo al contempo il focus sull’esperienza cliente sia online che offline, sarà determinante per invertire il trend negativo e recuperare terreno rispetto alla concorrenza. Il mercato attende segnali concreti sulla direzione strategica che il nuovo management intenderà imprimere per rilanciare le performance di una catena che resta comunque tra i principali attori della distribuzione americana.

    🔹 Prova eToro ora: il broker regolamentato permette di investire in azioni e altri strumenti finanziari in un’unica interfaccia semplice e intuitiva. Perfetto per chi vuole investire anche con pochi euro, seguendo i trader più esperti!

  • Azioni Campari: la strategia di Hunt punta sulla semplificazione del portafoglio | Cosa succede al titolo

    Azioni Campari: la strategia di Hunt punta sulla semplificazione del portafoglio | Cosa succede al titolo

    La riorganizzazione del gruppo milanese entra nel vivo con l’ipotesi di dismissione di tre etichette storiche del segmento amari.

    Le azioni Campari potrebbero reagire positivamente alla strategia di focalizzazione promossa dal CEO Simon Hunt, che dopo aver già completato la vendita di Cinzano e Festina guarda ora ad altri brand considerati non strategici. Sul tavolo ci sarebbero Averna, Braulio e Zedda Piras, tre nomi radicati nel panorama degli spirits italiani.

    Perché il mercato guarda con interesse alle mosse di Campari

    Gli investitori apprezzano generalmente le operazioni di portfolio pruning, ovvero la potatura selettiva dei marchi meno performanti. Le azioni Campari potrebbero beneficiare di una struttura più snella, con l’azienda che concentra capitale e risorse sui brand a maggiore marginalità e potenziale di crescita.

    La presenza di ben 72 etichette nel portafoglio attuale comporta inevitabilmente una dispersione di energie manageriali, che Hunt intende evitare attraverso dismissioni mirate.

    I numeri dell’operazione e l’impatto sui conti

    Le tre etichette oggetto della possibile cessione producono insieme ricavi per circa 80 milioni di euro annui. Si tratta di una cifra contenuta se rapportata alle dimensioni complessive del gruppo, ma comunque significativa in termini assoluti.

    Le azioni Campari potrebbero trarre vantaggio dal reimpiego dei proventi della vendita in asset più strategici o nella riduzione dell’indebitamento. Il management ha identificato una trentina di brand cedibili che pesano complessivamente per il 9% del fatturato consolidato, un dato che offre ampi margini di manovra senza compromettere la solidità del business.

    L’appeal dei marchi territoriali per potenziali acquirenti

    Averna, liquore simbolo della Sicilia, Braulio, espressione della tradizione montana lombarda, e Zedda Piras, mirto sardo di nicchia, rappresentano opportunità interessanti per chi cerca brand autentici e radicati.

    Le azioni Campari non risentirebbero negativamente della cessione grazie all’interesse atteso da parte di fondi specializzati e operatori industriali del settore beverage. Questi marchi, pur non essendo centrali nella strategia futura del gruppo, mantengono un valore di mercato apprezzabile legato alla loro storia e al legame con territori specifici.

    Prospettive per gli azionisti nel nuovo corso Hunt

    La strategia delineata dal nuovo amministratore delegato segna una discontinuità rispetto al passato, orientando il gruppo verso una maggiore efficienza operativa. Le azioni Campari potrebbero entrare in una fase di re-rating se il mercato riconoscerà la validità dell’approccio selettivo adottato dal management.

    L’alleggerimento del portafoglio consente di destinare maggiori investimenti sui marchi globali e di rafforzare la presenza nei segmenti premium, dove i margini sono più elevati e le prospettive di crescita più solide. Per gli investitori, questa fase di transizione rappresenta un momento da monitorare con attenzione.

    🔹 Prova eToro ora: il broker regolamentato permette di investire in azioni e altri strumenti finanziari in un’unica interfaccia semplice e intuitiva. Perfetto per chi vuole investire anche con pochi euro, seguendo i trader più esperti!

  • Azioni Walmart: trimestrale da urlo e quotazioni in forte rialzo

    Azioni Walmart: trimestrale da urlo e quotazioni in forte rialzo

    Le azioni Walmart hanno ricevuto una spinta importante dopo la presentazione di risultati trimestrali che hanno superato le aspettative degli analisti, confermando la sua capacità di crescere anche in un contesto economico complesso.

    Ma cosa significa questo per chi investe o sta pensando di investire in questo titolo?

    I numeri trimestrali di Walmart

    Walmart ha chiuso il trimestre con ricavi di 179,5 miliardi di dollari, segnando un incremento del 5,8% rispetto allo stesso periodo dell’anno precedente. L’utile per azione rettificato si è attestato a 0,62 dollari, mentre le vendite comparabili negli Stati Uniti sono cresciute del 4,4%.

    Il dato più impressionante? L’e-commerce ha registrato un’accelerazione del 27% a livello globale e del 28% negli USA. In un’epoca dove lo shopping online è diventato la norma, Walmart sta dimostrando di non essere solo un gigante dei negozi fisici, ma anche un player digitale sempre più competitivo.

    Dove sta crescendo Walmart?

    La crescita del gruppo non è uniforme: ci sono settori che stanno trainando i risultati più di altri.

    SettorePerformanceImpatto
    Alimentari60% delle vendite USAMotore principale della crescita
    E-commerce+27% globaleEspansione del marketplace digitale
    Servizi digitaliForte accelerazioneAttrae clienti con redditi più alti
    Advertising & MembershipIn crescitaNuove fonti di ricavo non tradizionali

    Gli alimentari rappresentano oltre la metà delle vendite americane e continuano a essere il cuore pulsante dell’azienda. Ma c’è un altro elemento interessante: Walmart sta conquistando clienti più abbienti, attratti dai servizi di delivery, dal marketplace online e dall’esperienza digitale migliorata. Questo ampliamento della base clienti è un segnale molto positivo per il futuro.

    La crescita dei costi è sotto controllo

    Mentre molte aziende hanno dovuto aumentare i prezzi per compensare i costi crescenti, Walmart ha mantenuto l’inflazione interna a un modesto +1%. Come ci riesce? Grazie a una gestione efficientissima della supply chain e alla capacità di negoziare con i fornitori sfruttando le economie di scala.

    Questo vantaggio competitivo permette all’azienda di offrire prezzi competitivi, continuando ad attrarre consumatori sensibili al prezzo, specialmente le famiglie a basso reddito che mostrano solo una lieve moderazione nella domanda.

    Le previsioni sulle azioni Walmart

    Il management ha alzato le stime per il 2026, prevedendo ricavi in crescita tra il 4,8% e il 5,1% e un utile per azione rettificato compreso tra 2,58 e 2,63 dollari. Sono numeri che testimoniano fiducia nella strategia aziendale e nella capacità di continuare a guadagnare quote di mercato.

    Per il quarto trimestre, invece, l’azienda ha adottato un approccio più cauto. La guidance parla di un utile operativo in crescita dell’8-11%, in linea con le aspettative del consenso. Questa prudenza è comprensibile: il periodo natalizio è sempre imprevedibile, e il contesto economico presenta ancora incertezze.

    Gli investimenti previsti

    Walmart non si sta limitando a gestire il presente: sta investendo pesantemente nel futuro. L’azienda sta destinando risorse significative verso:

    • Tecnologia e intelligenza artificiale: per ottimizzare la logistica, personalizzare l’esperienza cliente e migliorare l’efficienza operativa
    • Partnership strategiche con OpenAI: per sviluppare soluzioni innovative nel retail
    • Espansione del marketplace digitale: per competere con Amazon e altri giganti dell’e-commerce
    • Servizi non tradizionali: come advertising e membership, che rappresentano nuove fonti di ricavo ad alto margine

    Questi investimenti stanno già dando frutti e rappresentano la chiave per mantenere il vantaggio competitivo nei prossimi anni.

    Cambio al vertice

    Sul fronte della governance, c’è una novità importante: John Furner subentrerà a Doug McMillon come CEO nel 2026. Si tratta di una transizione pianificata che assicura continuità nella leadership. McMillon ha guidato Walmart attraverso la trasformazione digitale dell’ultimo decennio, e Furner eredita un’azienda in ottima salute e con una strategia chiara.

    Cosa potrebbe succedere ora alle azioni Walmart

    Dal punto di vista finanziario, gli elementi in campo sono diversi e tutti da valutare attentamente.

    I fattori positivi sono evidenti: crescita sostenuta, capacità di acquisire nuovi clienti, margini sotto controllo, investimenti strategici in tecnologia e una posizione di mercato sempre più solida. Gli analisti confermano che Walmart sta guadagnando quote di mercato grazie ai prezzi competitivi e alla crescita delle attività digitali.

    I rischi da considerare includono la cautela espressa per il quarto trimestre, che potrebbe indicare preoccupazioni sulla spesa dei consumatori nel periodo natalizio. Inoltre, la lieve moderazione della domanda dalle famiglie a basso reddito – il tradizionale cuore della clientela Walmart – è un segnale da monitorare.

    Dal punto di vista dell’investitore, Walmart si presenta come un’azienda con fondamentali solidi, una strategia di diversificazione ben definita e una capacità di esecuzione operativa di alto livello. La combinazione tra business tradizionale resiliente e nuove opportunità digitali crea un mix interessante per chi cerca stabilità con potenziale di crescita.

    La vera domanda per gli investitori è se il titolo sia già prezzato per incorporare questi risultati positivi o se ci sia ancora margine di apprezzamento. Con la guidance alzata per il 2026 e l’espansione continua nelle attività ad alto margine come advertising e servizi digitali, le prospettive restano positive, ma come sempre nel mondo degli investimenti, il timing e la valutazione fanno la differenza.

    🔹 Prova eToro ora: il broker regolamentato permette di investire in azioni e altri strumenti finanziari in un’unica interfaccia semplice e intuitiva. Perfetto per chi vuole investire anche con pochi euro, seguendo i trader più esperti!

  • Azioni MFE: la strategia di espansione europea di Berlusconi | Cosa aspettarsi sui mercati

    Azioni MFE: la strategia di espansione europea di Berlusconi | Cosa aspettarsi sui mercati

    L’amministratore delegato di MFE Pier Silvio Berlusconi ha ribadito che l’espansione europea resta un obiettivo strategico centrale per MediaForEurope. La visione è ambiziosa: costruire un gruppo televisivo paneuropeo capace di competere ad armi pari con i giganti dello streaming come Netflix, Amazon Prime e Disney+. Per farlo, serve massa critica. E MFE sta muovendo le pedine giuste sulla scacchiera europea.

    Dopo il rafforzamento in Germania attraverso la partecipazione in ProSiebenSat.1, ora il mirino è puntato sul Portogallo. Secondo Il Sole 24 Ore, MFE è in trattativa per entrare nell’azionariato del gruppo Impresa, realtà dominante nel mercato televisivo portoghese. Nelle prossime settimane potrebbe arrivare il via libera dal Consiglio di Amministrazione per questa operazione strategica.

    Portogallo: il tassello che completa la penisola iberica

    L’ingresso in Portogallo ha un senso preciso nella strategia di MFE. La società è già presente in Spagna con Mediaset España, e l’acquisizione di una quota in Impresa permetterebbe di consolidare l’intera penisola iberica sotto un’unica regia. Un mercato linguisticamente omogeneo, con oltre 60 milioni di abitanti tra Spagna e Portogallo, rappresenta una base solida per negoziare con gli inserzionisti pubblicitari e acquisire contenuti a condizioni migliori.

    Dal punto di vista finanziario, questa mossa avrebbe diversi vantaggi:

    • Economie di scala nella produzione e nell’acquisto di contenuti
    • Potere contrattuale maggiore verso gli inserzionisti pubblicitari
    • Diversificazione geografica del rischio operativo
    • Sinergie tecnologiche tra le diverse piattaforme del gruppo

    Le previsioni per il 2025: prudenza e solidità

    Nonostante l’ambizioso piano di espansione, Berlusconi mantiene un approccio cauto per il 2025. L’AD ha confermato che l’obiettivo è chiudere l’anno con risultato operativo, utile netto e generazione di cassa ampiamente positivi, ma ha sottolineato come la visibilità sulla pubblicità in Italia e Spagna rimanga limitata.

    Questa prudenza riflette l’incertezza del mercato pubblicitario, che rappresenta la principale fonte di ricavi per MFE. Gli investitori dovrebbero prestare attenzione ai dati trimestrali sulle entrate pubblicitarie, che saranno determinanti per valutare la capacità del gruppo di raggiungere gli obiettivi dichiarati.

    Cosa significa per chi investe in azioni MFE

    Dal punto di vista degli investitori, le azioni MFE si muovono in un contesto di trasformazione strategica. Da un lato, l’espansione europea offre prospettive di crescita a lungo termine e maggiore resilienza competitiva. Dall’altro, l’incertezza del mercato pubblicitario e i costi delle acquisizioni potrebbero pesare sui margini nel breve periodo.

    Gli analisti finanziari osserveranno attentamente tre fattori chiave: la capacità di MFE di generare cassa sufficiente per finanziare l’espansione senza eccessivo indebitamento, l’andamento dei ricavi pubblicitari nei mercati core, e il successo nell’integrazione delle nuove acquisizioni.

    Il titolo MFE potrebbe beneficiare di notizie positive sull’operazione Impresa o su miglioramenti nel mercato pubblicitario, mentre eventuali ritardi nelle acquisizioni o risultati trimestrali deludenti potrebbero generare volatilità. Per gli investitori di lungo termine, la scommessa è sulla capacità di MFE di diventare un player europeo rilevante in grado di competere con le piattaforme globali.

    🔹 Prova eToro ora: il broker regolamentato permette di investire in azioni e altri strumenti finanziari in un’unica interfaccia semplice e intuitiva. Perfetto per chi vuole investire anche con pochi euro, seguendo i trader più esperti!

  • Azioni MFE: cosa sta succedendo al Gruppo Mediaset e cosa potrebbe accadere

    Azioni MFE: cosa sta succedendo al Gruppo Mediaset e cosa potrebbe accadere

    MFE-MediaForEurope ha chiuso i primi nove mesi del 2025 con un risultato che può sembrare contraddittorio a prima vista. I ricavi sono scesi del 3,2%, passando da 2 miliardi a 1,94 miliardi di euro. Niente di drammatico, ma comunque un calo che riflette un mercato pubblicitario ancora incerto e la forte competizione delle piattaforme digitali.

    La sorpresa positiva arriva invece dall’utile netto, che è letteralmente esploso con un +153%, passando da 96,2 milioni a 243,1 milioni di euro. Come è possibile guadagnare di più vendendo meno? La risposta sta nella gestione più efficiente dei costi e, soprattutto, in operazioni finanziarie straordinarie legate alla partecipazione in ProSiebenSat.1, il colosso televisivo tedesco.

    La questione contabile di ProSiebenSat: l’EBIT che dimezza

    Qui le cose si complicano un po’, ma è importante capirle per valutare davvero le azioni MFE. L’EBIT (il risultato operativo) si è dimezzato, scendendo da 126,6 milioni a 61,3 milioni di euro. Apparentemente male, no?

    In realtà questo calo è legato a un cambiamento nel modo in cui MFE contabilizza la sua partecipazione in ProSiebenSat, di cui ora controlla il 75,6%. Quando cambi il metodo contabile per una partecipazione così grande, i numeri si spostano tra diverse voci di bilancio, creando confronti che sembrano negativi ma che in realtà raccontano una storia diversa.

    La buona notizia? L’EBIT ha comunque battuto le aspettative degli analisti, che si aspettavano solo 43 milioni.

    Cosa significa per chi investe: la chiave è ProSiebenSat

    Per capire dove sta andando MFE bisogna guardare alla strategia di consolidamento europeo del gruppo. L’acquisizione della maggioranza in ProSiebenSat non è solo un’operazione finanziaria: è il tentativo di creare un polo televisivo europeo che possa competere con i giganti dello streaming.

    I prossimi trimestri saranno decisivi ma anche difficili da leggere. Il management lo dice chiaramente: i risultati saranno condizionati da “fattori non confrontabili e straordinari” legati proprio all’integrazione di ProSiebenSat. In parole semplici: preparatevi a bilanci che sembreranno un po’ strani, almeno fino a quando l’integrazione non sarà completata.

    I tre scenari possibili per le azioni MFE

    ScenarioProbabilitàCosa significherebbe
    Integrazione riuscitaMedia-AltaProSiebenSat si risana, si creano sinergie importanti, il titolo può crescere significativamente nel medio termine
    Stallo operativoMediaL’integrazione procede lentamente, i risultati rimangono volatili, il titolo resta in una fase laterale
    Problemi strutturaliBassaIl mercato pubblicitario peggiora, ProSiebenSat drena risorse, pressione sul titolo

    Il verdetto: tenere d’occhio il free cash flow

    Il management ha confermato che manterrà risultati operativi, utili e generazione di cassa “decisamente positivi” per il 2025. Questa è la promessa da verificare trimestre dopo trimestre.

    Per chi investe, il consiglio è di non farsi confondere dai numeri contabili dei prossimi bilanci. La metrica più importante da seguire sarà il Free Cash Flow (la liquidità generata dopo gli investimenti): se rimane positivo e crescente, significa che il gruppo sta davvero creando valore, al di là degli aggiustamenti contabili.

    MFE sta scommettendo su una strategia ambiziosa in un settore difficile. La partita si gioca tutta sull’integrazione di ProSiebenSat: se funziona, il potenziale è notevole. Se fatica, il titolo potrebbe restare sotto pressione ancora a lungo.

    🔹 Prova eToro ora: il broker regolamentato permette di investire in azioni e altri strumenti finanziari in un’unica interfaccia semplice e intuitiva. Perfetto per chi vuole investire anche con pochi euro, seguendo i trader più esperti!